养老基金投资管理 资产管理视角下的理论框架与实践路径
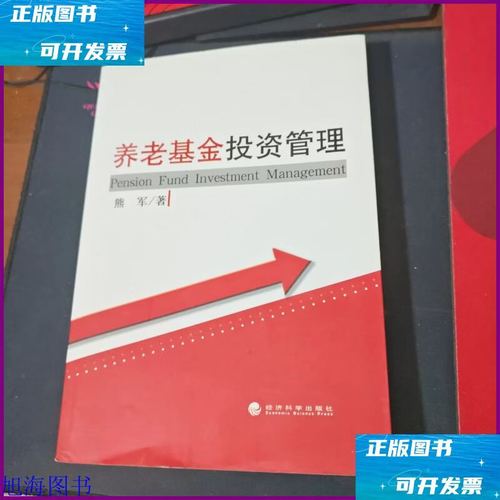
随着人口老龄化进程加速,养老基金的保值增值已成为社会保障体系可持续运行的关键支撑。经济科学出版社出版的《养老基金投资管理》一书,从资产管理视角系统构建了养老基金投资的理论框架与实践路径,为行业提供了兼具学术深度与操作价值的参考。本文基于该书核心观点,结合资产管理的一般原理,探讨养老基金投资管理的理论逻辑、资产配置策略及风险管理机制。
一、养老基金投资管理的理论逻辑
养老基金作为典型的长期机构投资者,其投资管理具有负债驱动、期限较长、风险偏好审慎等特征。经济科学出版社该书指出,养老基金投资需遵循安全性、收益性与流动性相统一的原则,在资产负债匹配框架下实现风险调整后收益最大化。资产管理理论中的生命周期假说与人力资本理论为养老基金跨期配置提供了微观基础:劳动者在工作期积累养老金权益,退休后通过基金投资回报平滑消费,因此基金需在长久期中平衡当期支付压力与长期增值目标。委托代理理论提示,养老基金涉及委托人(参保人)、受托人、投资管理人等多层次代理关系,需通过治理机制与激励约束设计降低代理成本,确保投资行为服务于受益人利益。
二、资产配置策略:核心与卫星的协同
资产配置是养老基金投资管理的核心环节。书中强调,养老基金应建立以战略资产配置为锚、战术资产配置为翼的框架。战略配置依据基金风险承受能力与长期收益目标,确定权益类、固定收益类、另类资产等大类资产的中枢比例;战术配置则根据市场估值与宏观周期进行适度偏离,捕捉短期机会。经济科学出版社相关研究显示,长期来看权益类资产是养老基金收益的主要来源,但需控制波动风险;固定收益类资产提供稳定现金流,防范流动性危机;另类资产如基础设施、私募股权等可分散风险并提升收益。近年,ESG投资理念兴起,该书亦探讨了将环境、社会与治理因素纳入资产配置的路径,以降低长期系统性风险。
三、风险管理机制:全流程与多维度
养老基金投资管理需构建覆盖事前、事中、事后的全流程风险管理体系。事前,通过风险预算与压力测试设定风险限额;事中,运用VaR、CVaR等量化工具监控市场风险、信用风险与流动性风险;事后,定期开展绩效归因与风险复盘,优化投资决策。书中特别指出,养老基金应重视负债端风险管理,通过精算模型动态评估给付义务与资产价值的匹配度,避免因利率波动或长寿风险导致基金失衡。操作风险与道德风险亦不容忽视,需借助内部控制与合规审查加以防范。经济科学出版社的案例研究表明,建立独立的风险管理委员会与首席风险官制度,可有效提升养老基金的风险治理水平。
四、实践启示与展望
结合我国养老基金投资管理实践,该书提出以下启示:一是加快完善养老基金投资税收优惠政策,引导长期资金入市;二是推动全国社保基金、企业年金与职业年金投资管理的协同发展,提升整体资产管理效率;三是加强投资管理人才队伍建设,培育兼具宏观视野与微观技能的复合型人才。金融科技将为养老基金投资管理赋能,大数据、人工智能等技术在资产配置、风险预警与运营优化中的应用将日益深入。绿色投资与可持续金融理念将进一步融入养老基金投资战略,推动基金在实现财务目标的同时创造社会价值。
经济科学出版社出版的《养老基金投资管理》从资产管理视角系统梳理了养老基金投资的理论基础、配置策略与风控机制,为行业提供了兼具学术性与实践性的指南。面对老龄化挑战与市场波动,养老基金需坚持长期投资、价值投资与责任投资理念,持续优化资产管理能力,切实守护人民群众的“养老钱”,为社会保障事业高质量发展贡献力量。
如若转载,请注明出处:http://www.shanximinhang.com/product/57.html
更新时间:2026-11-09 00:02:26